Imagine a seguinte situação.
Sua loja agropecuária está vendendo bem. O faturamento aumentou, a equipe está trabalhando, os clientes estão comprando e o resultado da operação mostra lucro.
Mas, quando chega o dia de pagar os fornecedores, a conta bancária não acompanha o resultado.
Você precisa negociar prazos, recorrer ao banco ou adiar investimentos. Em alguns meses, até pensa em reduzir as compras para aliviar o caixa.
Parece contraditório, mas isso acontece em muitas empresas que crescem.
O problema é que vender mais não significa, necessariamente, ter mais dinheiro disponível.
E, dependendo de como você compra, vende e recebe, cada aumento no faturamento pode exigir ainda mais capital de giro.
O problema pode estar no prazo, não no lucro
Imagine que sua loja compre produtos de um fornecedor com prazo de pagamento de 30 dias, mas venda esses produtos para clientes que pagam em 60 ou 90 dias.
Nesse intervalo, a loja precisa financiar a operação.
O dinheiro já saiu, ou está comprometido, mas ainda não voltou para o caixa.
É aqui que entra um indicador importante: o ciclo financeiro.
Ciclo financeiro = prazo médio de recebimento + prazo médio de estoque − prazo médio de pagamento.
Em termos simples, ele mostra por quantos dias a empresa precisa financiar sua operação antes de recuperar o dinheiro investido.
Vamos a um exemplo ilustrativo.
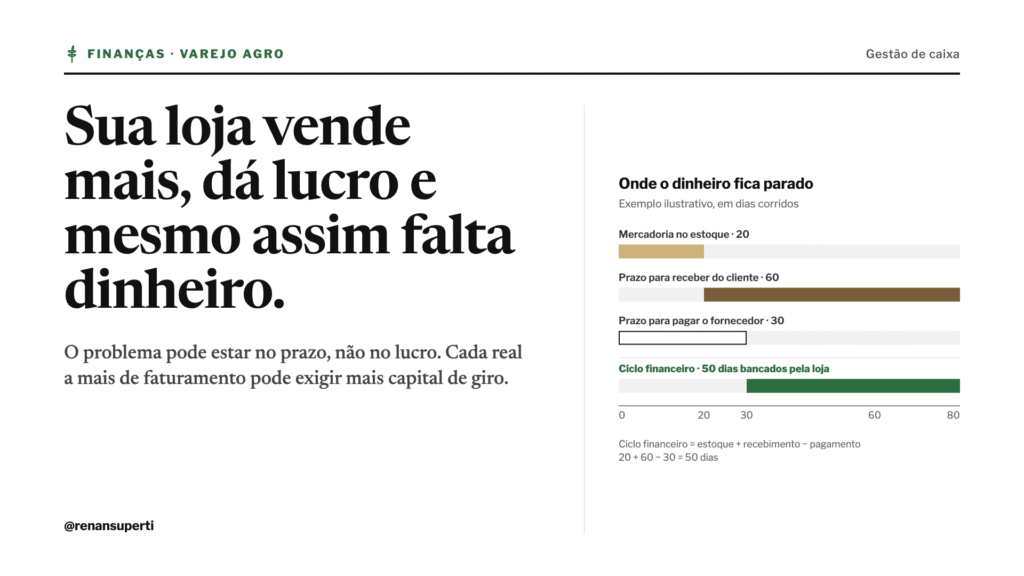
Uma loja compra um produto, mantém o item em estoque por 20 dias, paga o fornecedor em 30 dias e recebe do cliente em 60 dias após a venda.
O ciclo financeiro será de 50 dias.
Isso significa que, em média, existe um intervalo de 50 dias entre o momento em que o dinheiro começa a ser comprometido na operação e o momento em que ele retorna ao caixa.
Agora imagine uma empresa que fatura R$ 1 milhão por mês e precisa financiar, em média, 60 dias de operação.
Como aproximação, isso representa R$ 2 milhões de faturamento passando por esse intervalo. Não significa que ela precise exatamente de R$ 2 milhões de capital de giro, pois o cálculo real depende dos custos, das margens, dos estoques e dos prazos efetivos.
Mas o exemplo ajuda a entender a dimensão do problema.
Se o faturamento crescer 30%, a necessidade de financiar a operação também poderá aumentar bastante, mesmo que a margem de lucro permaneça a mesma.
É por isso que algumas empresas quebram enquanto estão crescendo.
Não necessariamente porque vendem pouco ou porque não dão lucro, mas porque não têm caixa suficiente para sustentar a operação.
Cinco alternativas para melhorar o caixa de uma loja agropecuária
A boa notícia é que existem formas de melhorar essa equação sem depender apenas de empréstimos ou cortes de despesas.
1. Comprar produtos de giro rápido com prazos maiores
Nem todo produto merece a mesma atenção na negociação com o fornecedor.
Se determinados itens vendem rapidamente, vale buscar condições de pagamento que permitam vender a mercadoria antes de precisar pagá-la.
Imagine que sua loja compre um produto com prazo de 45 dias e consiga vendê-lo em 10 dias, recebendo à vista.
Você transforma o estoque em dinheiro antes do vencimento da obrigação.
Isso não significa comprar mais só porque o prazo é bom. O produto precisa ter demanda, margem adequada e giro comprovado.
O objetivo é fazer o prazo de compra trabalhar a favor do caixa.
2. Fortalecer o mix de produtos de menor valor e venda à vista
Em uma loja agropecuária, existem produtos de diferentes valores, margens e comportamentos de compra.
Itens de menor valor, com demanda recorrente e pagamento à vista, podem ajudar a gerar entradas frequentes de dinheiro.
O segredo é identificar quais produtos têm boa saída, margem saudável e possibilidade de reposição com prazo.
Por exemplo, acessórios, itens de manejo e outros produtos de consumo recorrente podem cumprir esse papel, dependendo do perfil dos clientes da loja.
A lógica é simples: combinar vendas que geram caixa rapidamente com compras negociadas para serem pagas mais adiante.
Atenção: vender à vista não torna um produto automaticamente rentável. É preciso considerar a margem, os impostos e os demais custos da operação.
3. Rever o prazo oferecido aos clientes
No agro, vender a prazo faz parte do negócio. Em muitas regiões, o calendário de recebimento do produtor está diretamente ligado à atividade rural e à comercialização da produção.
Por isso, simplesmente cortar o crédito pode significar perder vendas.
Mas é possível trabalhar melhor as condições.
Uma alternativa é oferecer condições diferentes para pagamentos à vista, antecipados ou em prazos menores, considerando o custo financeiro e a margem de cada venda.
Outra é avaliar o risco de crédito de cada cliente, estabelecer limites e acompanhar os vencimentos de perto.
O importante é parar de tratar todo cliente da mesma maneira.
Prazo de venda também é uma decisão de preço. Se você financia o cliente, esse custo precisa entrar na conta.
4. Comprar melhor, sem encher o estoque
Uma negociação pode parecer excelente no papel e se transformar em um problema para o caixa.
O fornecedor oferece um desconto por volume, a loja compra bastante e o custo unitário diminui.
Só que parte dos produtos demora meses para vender.
Enquanto isso, o dinheiro fica parado na prateleira e a empresa continua pagando aluguel, salários, energia e outras despesas.
Antes de aproveitar uma oportunidade de compra, vale avaliar três pontos:
• Quanto desse produto a loja vende por mês?
• Em quanto tempo o estoque comprado deverá acabar?
• O desconto compensa o custo de manter esse dinheiro parado?
Às vezes, comprar menos, com maior frequência e prazo adequado, é financeiramente melhor do que aproveitar um grande desconto.
Estoque barato que não gira pode sair caro.
5. Ajustar a dívida ao ciclo da operação
Existem situações em que melhorar as compras, o estoque e os recebimentos não é suficiente.
A empresa pode ter financiado investimentos de longo prazo com empréstimos de curto prazo, acumulado parcelas elevadas ou assumido compromissos incompatíveis com a geração de caixa.
Nesse caso, cortar despesas indiscriminadamente pode não resolver o problema.
É necessário avaliar o fluxo de caixa projetado, o calendário das parcelas, as taxas de juros e a capacidade real de pagamento.
Dependendo do diagnóstico, pode fazer sentido renegociar prazos, reorganizar dívidas ou buscar uma estrutura de financiamento mais compatível com o ciclo da operação.
O objetivo não é simplesmente conseguir mais crédito. É evitar que as parcelas consumam o dinheiro necessário para manter a empresa funcionando.
O que o dono da loja precisa acompanhar?
Se eu tivesse que escolher alguns números para acompanhar com frequência, seriam estes:
• Prazo médio de estoque: quantos dias a mercadoria fica na loja antes de ser vendida.
• Prazo médio de recebimento: em quantos dias o dinheiro das vendas entra no caixa.
• Prazo médio de pagamento: em quantos dias a loja paga seus fornecedores.
• Margem de contribuição: quanto sobra das vendas depois dos custos e das despesas variáveis.
• Fluxo de caixa projetado: quanto dinheiro estará disponível nas próximas semanas e nos próximos meses.
Esses indicadores precisam ser analisados em conjunto. Melhorar um deles isoladamente pode não resolver o problema e, em alguns casos, até piorá-lo.
Uma loja pode aumentar a margem e continuar sem dinheiro. Pode vender mais e precisar de mais capital de giro. Pode negociar um prazo excelente com o fornecedor e acabar com estoque demais.
Gestão financeira é entender como essas decisões se conectam.
Crescer é bom. Ter caixa para sustentar o crescimento é melhor ainda.
No fim, a pergunta não é apenas quanto sua loja vende ou quanto de lucro aparece no relatório.
A pergunta é: quanto desse resultado se transforma em dinheiro disponível e em quanto tempo?
Porque faturamento mostra o tamanho da operação. Lucro mostra o resultado econômico. E caixa mostra a capacidade de pagar os compromissos no momento certo.
Uma empresa saudável precisa dos três.
Antes de buscar mais vendas, talvez valha a pena olhar para dentro da operação e descobrir quanto dinheiro está parado no estoque, preso nas contas a receber ou comprometido com dívidas.
Às vezes, a próxima grande melhoria do negócio não está em vender mais.
Está em fazer o dinheiro voltar mais rápido.
Uma pergunta para você, que trabalha no agro: sua empresa tem dificuldade de gerar lucro ou de transformar lucro em caixa?